Photovoltaik: Steuerabzug für Installationskosten in Gebäuden
Der Anreiz gilt auch für Ausgaben für Gemeinschaftsflächen in Mehrfamilienhäusern
Von Solar Home ·
Eine wichtige Maßnahme zur Förderung kleiner Eigenverbrauchssysteme – mit oder ohne Batterie zur Energiespeicherung – wurde dem Parlament zur Abstimmung vorgelegt. Obwohl der endgültige Vorschlag hinter dem ursprünglichen zurückbleibt, sieht er dennoch einen erheblichen Steuerabzug für Ausgaben natürlicher Personen für die Installation von Photovoltaikanlagen vor.
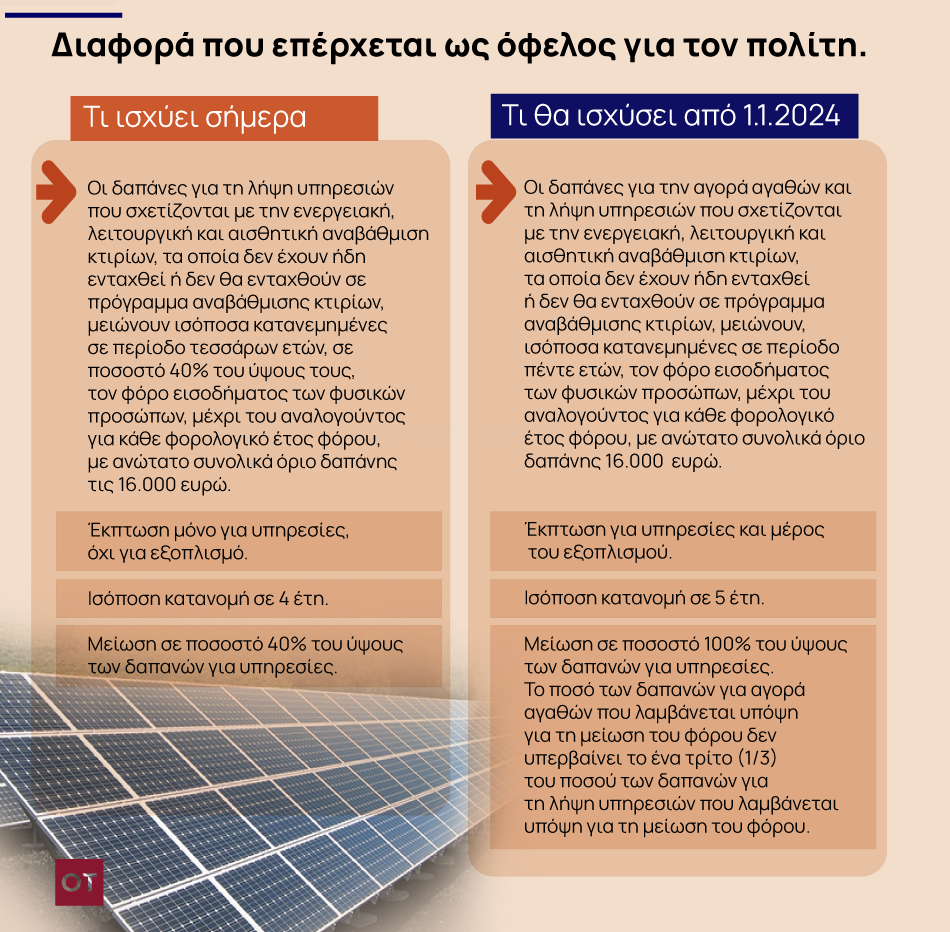
Konkret wird vorgeschlagen, dass Ausgaben für den Kauf von Waren und die Inanspruchnahme von Dienstleistungen im Zusammenhang mit der energetischen sowie der funktionalen und ästhetischen Aufwertung von Gebäuden die Einkommensteuer natürlicher Personen in gleichen Raten über einen Zeitraum von fünf Jahren mindern. Die Steuerermäßigung ist auf die für jedes Steuerjahr anfallende Steuer begrenzt; die Gesamtausgaben dürfen höchstens 16.000 Euro betragen.
Was gilt und was ändert sich
Der Betrag der Ausgaben für den Kauf von Waren, der bei der Steuerermäßigung berücksichtigt wird, darf ein Drittel der Ausgaben für Dienstleistungen, die für die Steuerermäßigung berücksichtigt werden, nicht überschreiten. Der „Οικονομικός Ταχυδρόμος“ vergleicht mithilfe des Beraters des Verbands der Photovoltaikunternehmen, Herrn Stelios Psomas, die geplante Regelung mit der derzeitigen Situation und führt Beispiele für den Vorteil an, der sich für die Bürgerinnen und Bürger ergibt.
Der Anreiz gilt für alle Gebäude unabhängig von ihrer Nutzung, sofern sie sich in Griechenland befinden und die Dienstleistungen von Unternehmen erbracht werden, die in Griechenland niedergelassen sind oder dort eine Betriebsstätte unterhalten. Die natürliche Person muss Volleigentümerin oder Nießbraucherin des Gebäudes sein. Der Anreiz gilt auch für natürliche Personen mit bloßem Eigentum. In diesem Fall müssen sie das Gebäude jedoch als Haupt- oder Zweitwohnsitz oder als Sitz beziehungsweise Zweigstelle ihrer etwaigen Geschäftstätigkeit nutzen. Die Ausgaben dürfen in diesem Fall allerdings nicht von den Einkünften aus der Geschäftstätigkeit der natürlichen Person abgezogen worden sein. Der Anreiz gilt auch für Ausgaben für Gemeinschaftsflächen in Mehrfamilienhäusern. Diese werden entsprechend den Miteigentumsanteilen auf die Anspruchsberechtigten umgelegt.
Belege
Voraussetzung für die Steuerermäßigung ist, dass die Ausgaben durch ordnungsgemäße Belege (Kassenbon oder Rechnung) nachgewiesen werden. Diese müssen auf den Namen und die ΑΦΜ-Steuernummer der natürlichen Person ausgestellt sein, der die Ausgabe zuzurechnen ist. Darauf müssen der Betrag für die Materialien sowie Art und Wert der erbrachten Dienstleistung gesondert ausgewiesen sein, da sich die Steuerermäßigung nach Letzterem richtet. Außerdem müssen die Angaben zur Immobilie (ΑΤΑΚ) aufgeführt sein. Bei Ausgaben für Gemeinschaftsflächen genügt die Anschrift der Immobilie.
Die Ausgaben müssen unabhängig von ihrer Höhe von allen Anspruchsberechtigten ausnahmslos elektronisch oder über einen Zahlungsdienstleister beglichen worden sein. Die Maßnahme gilt für Photovoltaikanlagen zum Eigenverbrauch, mit oder ohne Speicher.
Zwei Beispiele
Nehmen wir an, jemand installiert eine Photovoltaikanlage für den Haushalt mit Gesamtkosten von 8.500 Euro, von denen 3.000 Euro auf Dienstleistungen entfallen.
Der heutige Vorteil beträgt:
3.000 Χ 40% = 1.200 Euro, verteilt auf 4 Jahre, also 300 Euro pro Jahr.
Der Vorteil nach 2024 beträgt:
4.000 Euro, verteilt auf 5 Jahre, also 800 Euro pro Jahr.
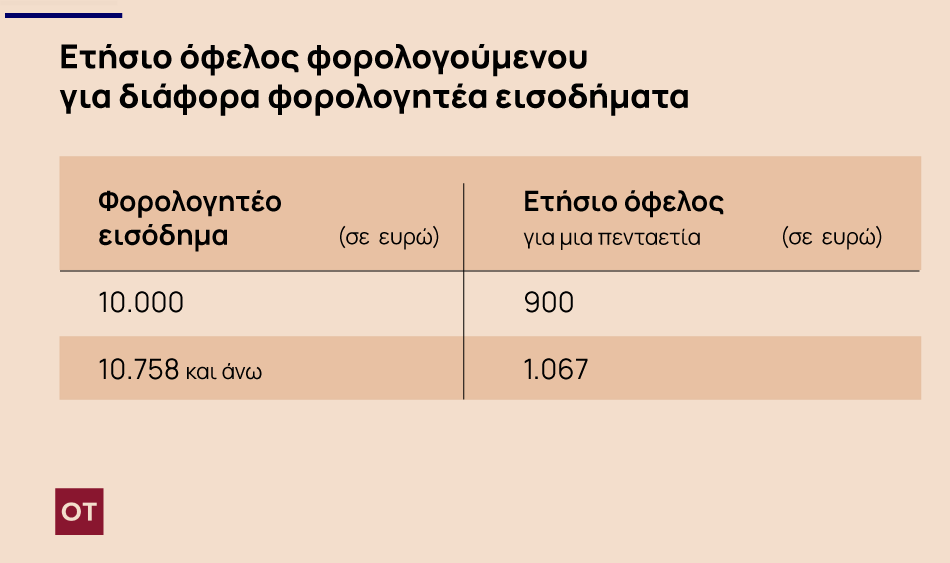
Nehmen wir nun an, jemand installiert eine Photovoltaikanlage für den Haushalt mit Batterie. Die Gesamtkosten betragen 16.000 Euro (der maximal anspruchsberechtigte Betrag), von denen 4.000 Euro auf Dienstleistungen entfallen.
Die folgende Tabelle zeigt den jährlichen Vorteil für Steuerpflichtige mit unterschiedlichen zu versteuernden Einkommen.