Photovoltaïque : réduction d’impôt sur les dépenses d’installation dans les bâtiments
L’incitation s’applique également aux dépenses liées aux parties communes des immeubles collectifs
Par Solar Home ·
Une mesure importante visant à soutenir les petits systèmes d’autoconsommation – avec ou sans batterie de stockage de l’énergie – a été déposée au Parlement en vue de son adoption. Bien que la proposition finale soit en deçà de la proposition initiale, elle prévoit néanmoins une réduction importante des dépenses liées à l’installation de panneaux photovoltaïques par des personnes physiques.
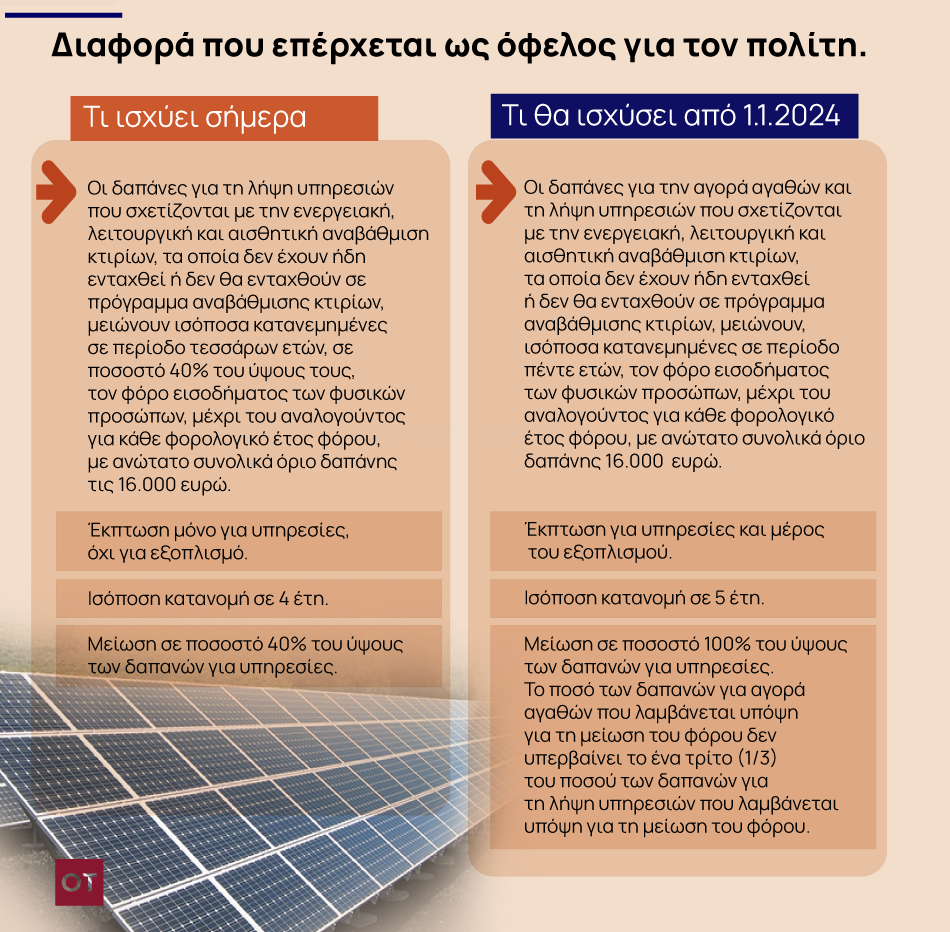
Plus précisément, il est proposé que les dépenses engagées pour l’achat de biens et la prestation de services liés à l’amélioration énergétique, ainsi qu’à la modernisation fonctionnelle et esthétique des bâtiments, viennent réduire l’impôt sur le revenu des personnes physiques, en montants égaux répartis sur cinq ans, dans la limite de l’impôt dû pour chaque année fiscale, et dans la limite d’un montant total de dépenses de 16.000 euros.
Ce qui s’applique et ce qui change
Le montant des dépenses d’achat de biens pris en compte pour la réduction d’impôt ne pourra pas dépasser un tiers des dépenses de services prises en compte pour cette réduction. Le quotidien « Οικονομικός Ταχυδρόμος », avec l’aide de M. Stélios Psomas, conseiller de l’Association des entreprises photovoltaïques, compare la situation actuelle et présente des exemples illustrant l’avantage qui en résulte pour les citoyens.
L’incitation concerne tous les bâtiments, quelle que soit leur utilisation, à condition qu’ils se trouvent en Grèce et que les services soient fournis par des entreprises établies en Grèce ou qui y disposent d’un établissement permanent. La personne physique doit détenir la pleine propriété ou l’usufruit du bâtiment. L’incitation est également accordée aux personnes physiques qui détiennent la nue-propriété, mais elles doivent alors utiliser le bâtiment comme résidence principale ou secondaire, ou comme siège ou succursale de leur éventuelle activité commerciale. Toutefois, dans ce cas, les dépenses ne doivent pas avoir été déduites au titre de l’activité commerciale de la personne physique. L’incitation s’applique également aux dépenses liées aux parties communes des immeubles collectifs, qui seront réparties entre les bénéficiaires en fonction de leurs quotes-parts de copropriété.
Justificatifs
Pour bénéficier de la réduction d’impôt, la dépense doit être justifiée par des pièces justificatives légales (reçu de vente au détail ou facture) établies au nom et au numéro d’identification fiscale de la personne physique concernée. Ces pièces doivent indiquer séparément le montant correspondant aux matériaux, ainsi que la nature et la valeur du service fourni, puisque c’est sur cette dernière que la réduction d’impôt est calculée. Elles doivent également mentionner les références du bien immobilier (ΑΤΑΚ), sauf s’il s’agit de parties communes, auquel cas l’adresse du bien suffit.
Le règlement des dépenses, quel qu’en soit le montant, doit être effectué par des moyens de paiement électroniques ou par l’intermédiaire d’un prestataire de services de paiement, par tous les bénéficiaires sans exception. La mesure couvre les systèmes photovoltaïques d’autoconsommation, avec ou sans stockage.
Deux exemples
Supposons qu’une personne installe un système photovoltaïque résidentiel pour un coût total de 8.500 euros, dont 3.000 euros correspondent aux services.
L’avantage actuel est de :
3.000 Χ 40% = 1.200 euros répartis sur 4 ans, soit 300 euros par an.
L’avantage découlant du 2024 est de :
4.000 euros répartis sur 5 ans, soit 800 euros par an.
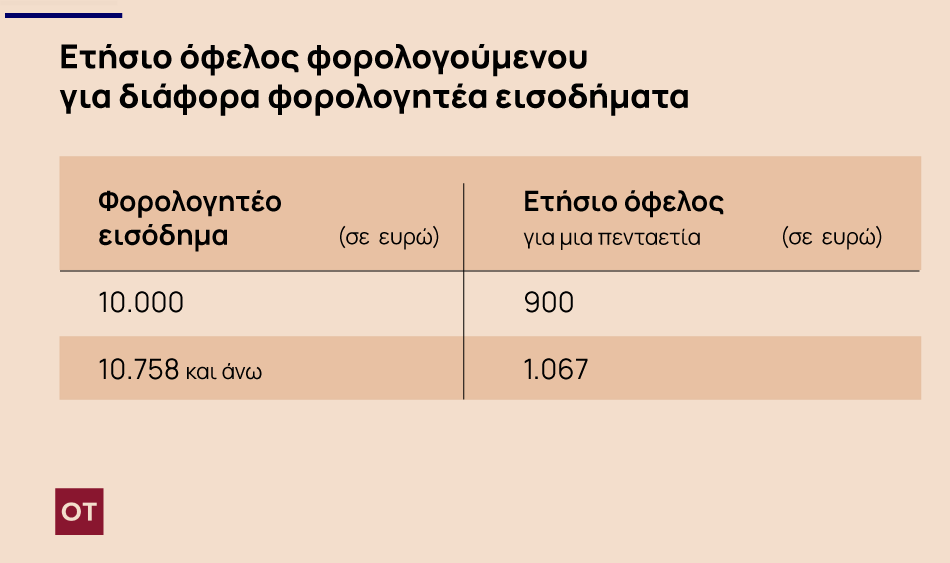
Supposons maintenant qu’une personne installe un système photovoltaïque résidentiel avec batterie, pour un coût total de 16.000 euros (le montant maximal auquel elle a droit), dont 4.000 euros correspondent aux services.
Le tableau ci-dessous présente l’avantage annuel pour le contribuable selon différents niveaux de revenu imposable.